關於0050正2。有幾個同事目前是正2教的,買了不少正2,而且確實賺了不少。但我還是不入教。
我拿投資教科書中的公式來精算給大家看。你承擔高風險,取得高報酬天經地義。but 退休規畫不是追求最高報酬率,是要追求最高成功率。
不需要聽投資網紅怎麼說。你只需要知道投資是科學,拿數據來算就知道了。
投資是科學,拿數據來算就知道了。
投資是科學,拿數據來算就知道了。
一分鐘結論
正2 長抱能不能贏,取決於市場「漲得夠多、晃得不太兇」。 台股過去 11 年剛好符合,正2 從 1 元變成 42 元,0050 只變成 9.3 元。但把時間拉長到 29 年、或換成全球分散市場,正2 長抱 10 年仍可能大賠。
台股 2015–2026:正2 年化 39.7%,0050 年化 22.2%。抱滿 3 年以上,正2 幾乎沒有虧過。
代價是更痛的下跌:正2 最深跌掉 55%,0050 最深 34%。
美股 1997–2026(含 2000 網路泡沫、2008 金融海嘯):2 倍商品最深跌 89%,抱 10 年仍有 23% 機率虧錢,29 年下來只比 1 倍多賺 0.4%/年。
新興市場:2 倍長抱 10 年,有 67% 機率虧錢;1 倍只有 1%。
一個判斷指標:原型 ETF 的 g/σ(見第三節)大約要在 0.5 以上,正2 長抱才比較有勝算。台股過去 11 年是 1.04,是罕見的例外。
認識兩個商品
正2 每天追蹤 0050 當天漲跌的 2 倍,但長期累積下來不會剛好是 2 倍。
| 項目 | 0050(元大台灣50) | 00631L(元大台灣50正2) |
|---|---|---|
| 是什麼 | 一次買進台灣市值最大的 50 家公司 | 用期貨等工具,讓每天的漲跌變成 0050 的 2 倍 |
| 0050 今天漲 1% | 漲 1% | 漲約 2% |
| 0050 今天跌 1% | 跌 1% | 跌約 2% |
| 隱藏成本 | 內扣費用很低 | 內扣費用加上期貨轉倉、借錢的利息 |
為什麼長期不是剛好 2 倍? 正2 每天收盤都會「歸零重算」,隔天再用新的金額做 2 倍。舉個例子:
| 第 1 天 | 第 2 天 | 兩天後 | |
|---|---|---|---|
| 0050 | 100 → 110(+10%) | 110 → 100(−9.1%) | 回到 100,沒賺沒賠 |
| 正2 | 100 → 120(+20%) | 120 → 98.2(−18.2%) | 剩 98.2,虧 1.8% |
市場來回震盪時,0050 沒事,正2 卻一點一點被磨掉。震盪越大、次數越多,磨損越嚴重。反過來,如果市場一路上漲,每天的獲利會「利滾利」,正2 可能賺到超過 2 倍。
看懂這份報告的六個名詞
本報告所有結論,都建立在這六個名詞上。不需要記公式,先懂意思就好。
| 名詞 | 白話意思 | 生活比喻 |
|---|---|---|
| 算術平均報酬 E(r) | 把每一年的報酬直接加起來除以年數 | 「平均每年漲多少」的帳面數字 |
| 幾何(複利)報酬 g | 錢真正每年複利成長多少,也就是 CAGR | 「實際放進口袋」的數字 |
| 波動 σ(標準差) | 每年報酬上下晃動的幅度 | 坐車的風簸程度 |
| 變異數 σ² | 波動的平方 | 晃動大 2 倍,累積的「不舒服」大 4 倍 |
| 波動扣抵 | 算術報酬和複利報酬之間的落差,約等於 ½σ² | 山路彎越多,油耗越高 |
| Sharpe 比率 | 每承受一單位波動,換到多少「比定存多賺」的報酬 | 投資的 CP 值 |
| g/σ | 每承受一單位波動,換到多少「真正的複利成長」 | 長抱會不會虧的安全係數 |
波動扣抵:為什麼「平均」會騙人
假設第一年 +50%、第二年 −50%。平均報酬是 0%,但 100 元變成 150 元、再變成 75 元,實際虧了 25%。波動越大,「平均」和「實際」的落差就越大。公式寫成:
$$ g \approx E(r) - \frac{1}{2}\sigma^2 $$2 倍槓桿時,波動變 2 倍、變異數變 4 倍,所以波動扣抵從 ½σ² 暴增到 2σ²。這就是正2 長期拿不到完整 2 倍的主要原因。
Sharpe 與 g/σ 的差別
$$ \text{Sharpe} = \frac{E(r) - r_f}{\sigma} \qquad\qquad \frac{g}{\sigma} = \frac{E(r) - \frac{1}{2}\sigma^2}{\sigma} $$r_f 是無風險利率,可以想成定存利率。
Sharpe 問「有沒有效率」:它沒扣波動扣抵,所以槓桿幾乎不會改變它。
g/σ 問「長抱會不會虧」:它扣了波動扣抵,槓桿一定會讓它下降。
生活比喻:兩台車每公升都能跑一樣遠(Sharpe 一樣),但跑得快的那台在山路上較容易翻車(g/σ 較低)。
台股實測一:報酬
2015/09–2026/11 共 11.2 年,正2 年化報酬 39.7%,是 0050(22.2%)的 1.8 倍,不到 2 倍。公式預估的複利報酬與實際結果幾乎完全吻合。
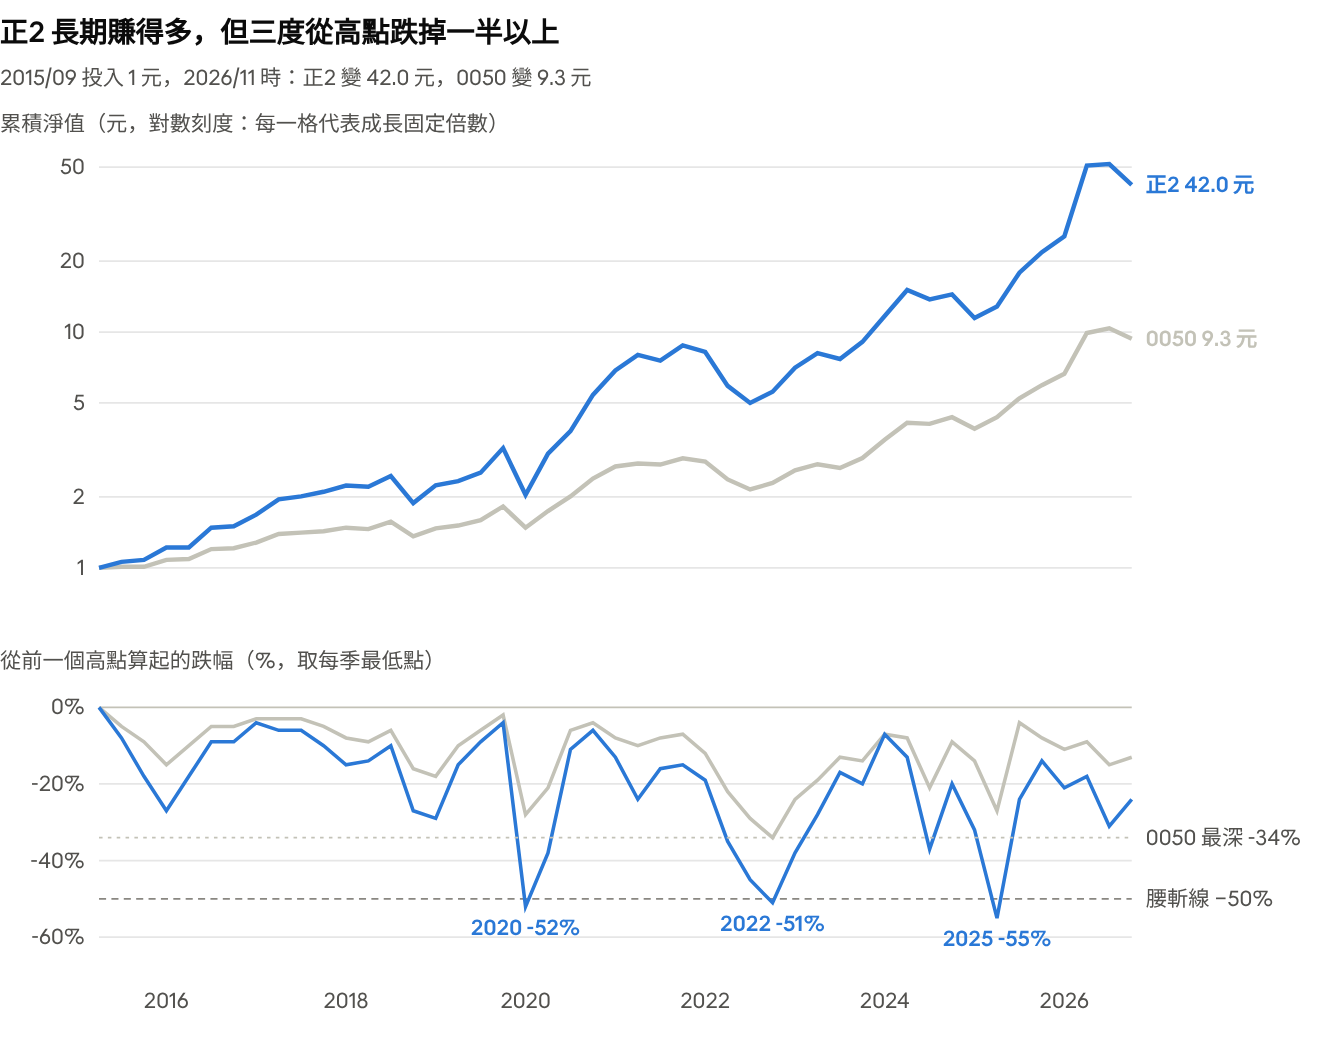
Yahoo Finance 還原股價(含息)· 2015/09–2026/11 · 每季底淨值與該季最大跌幅
上圖用對數刻度,同樣的上漲比例在圖上一樣高。下半部是「從前高跌了多少」:正2 在 2020、2022、2025 三度跌破一半,0050 最深跌到約三成。
| 指標 | 0050 | 正2 | 正2 是幾倍 |
|---|---|---|---|
| 算術平均年報酬 | 22.8% | 42.3% | 1.86 |
| 波動 σ | 20.0% | 38.8% | 1.94 |
| 變異數 σ² | 0.040 | 0.150 | 3.75 |
| 波動扣抵 ½σ² | 2.0% | 7.5% | 3.75 |
| 公式預估複利報酬 | 20.8% | 34.8% | |
| 實際複利報酬(對數) | 20.8% | 34.7% | |
| 實際年化報酬 CAGR | 22.2% | 39.7% | 1.79 |
| 11 年後 1 元變成 | 9.3 元 | 42 元 |
隱藏成本:如果每天精準 2 倍且完全沒有成本,算術年報酬應該是 45.5%,實際只有 42.3%。每年大約漏掉 3.2%,包含內扣費用、期貨轉倉和借錢利息。實際槓桿倍數也只有 1.89 倍。
歷年表現:趨勢越單純、波動越小,正2 越吃香
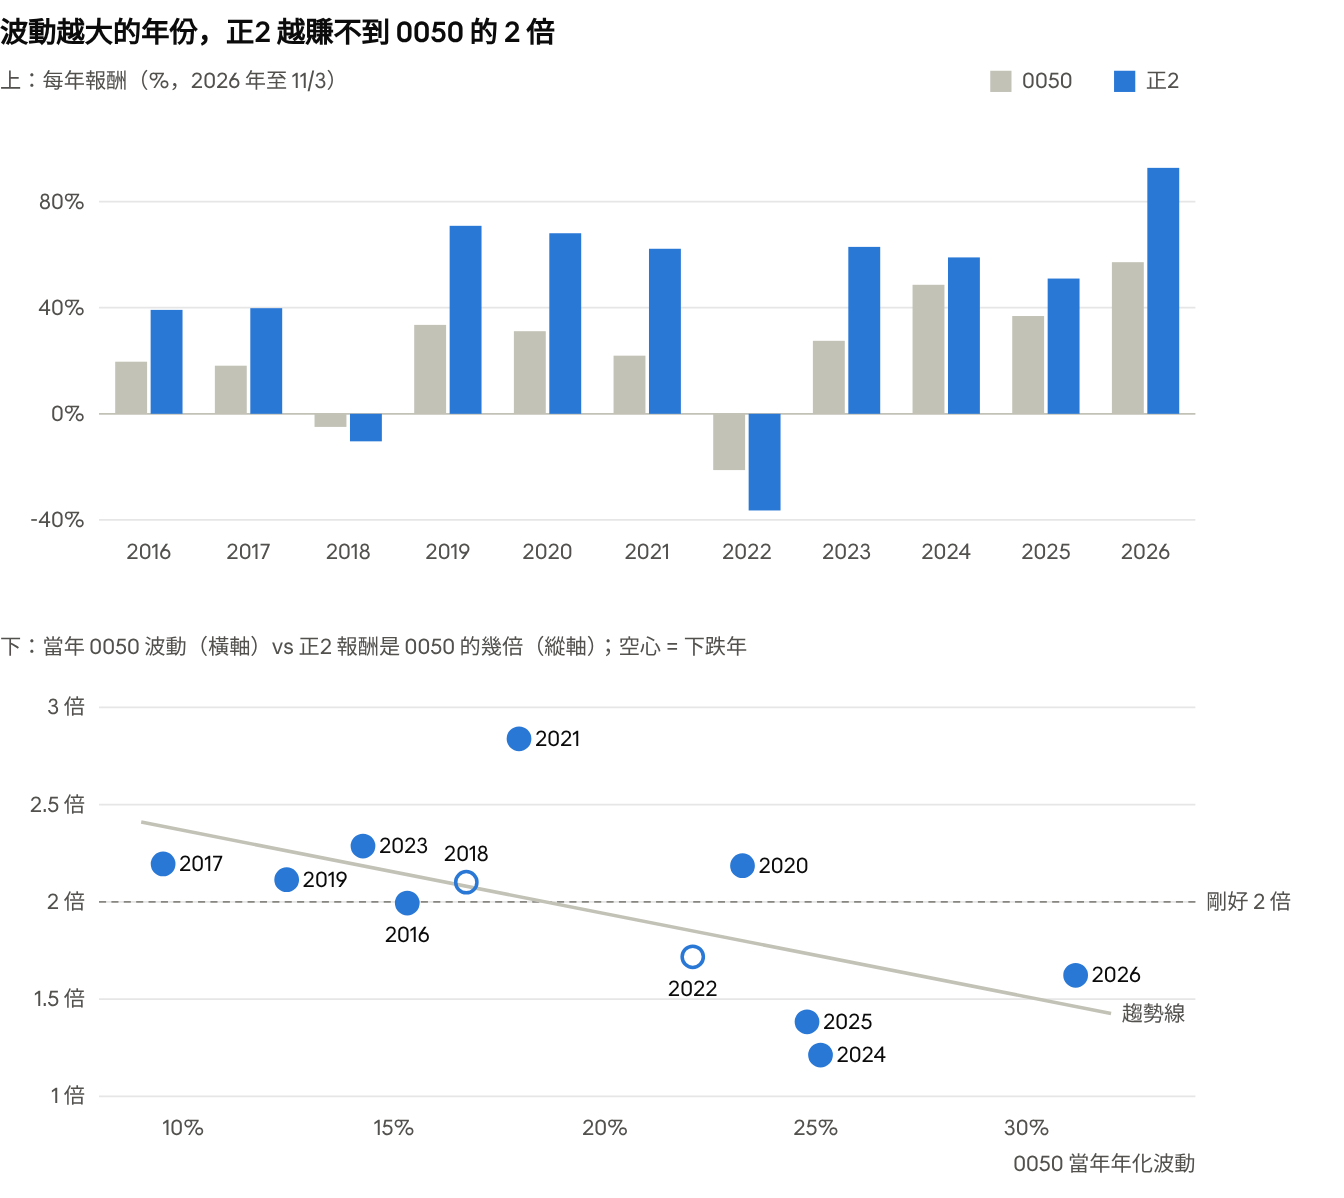
Yahoo Finance 還原股價(含息)· 2016–2026/11/03 · 波動為當年日報酬年化標準差
單邊、低波動的多頭年:正2 賺超過 0050 的 2 倍。
高波動年:2024–2026 0050 漲很多,正2 卻只有 1.2–1.6 倍。
空頭年:2022 正2 跌 36%,比 0050 的 2 倍(−42%)少。連續下跌時每日重算反而減少了虧損;真正的痛在於跌太深、回本很難(見下一節)。
橫盤磨損
在 0050 「60 天內漲跌不到 2%」的橫盤期間,如果市場不太晃,正2 平均只磨損約 0.4%。但 2025 年 6 月那次劇烈震盪(波動 38%),0050 +1%,正2 卻 −9%。「原型平盤、正2 虧錢」確實會發生,但只在高波動時才嚴重。
台股實測二:風險
正2 的「效率」和 0050 差不多,但下跌時痛很多:最深跌掉 55%,0050 最深 34%。
| 指標 | 白話意思 | 0050 | 正2 |
|---|---|---|---|
| 最大回撤 | 從最高點跌到最低點的幅度 | −33.8%(2022/01→10,2024/02 才回本) | −55.1%(2024/07→2025/04,2025/09 回本) |
| 2022 空頭回撤 | −33.8% | −51.3% | |
| 單日 VaR 95% | 每 20 個交易日會碰到一次的「不好的一天」 | −1.8% | −3.5% |
| 單日 ES 99% | 最糟 1% 日子的平均跌幅 | −4.8% | −10.1% |
| 最差單日 | −10%(跌停) | −20% | |
| Sharpe(用算術報酬) | 風險的 CP 值 | 1.06 | 1.05 |
| Sharpe(用複利報酬) | 扣掉波動扣抵後的 CP 值 | 1.03 | 0.99 |
跌 55% 要漲多少才回本? 100 元跌到 45 元,要漲 122% 才能回到 100。跌得越深,回本越難。
Sharpe 幾乎一樣:正2 賺 2 倍,也晃 2 倍,「每分風險換到的報酬」差不多。正2 並沒有比較會賺,只是把同一個標的放大來玩。
扣掉波動扣抵後正2 略低:這正是教科書說的「槓桿有成本時,Sharpe 會略為下降」。
Sharpe 看不到的事:它不分上漲或下跌,也看不到尾端風險。抱不抱得住、跌 55% 會不會賣掉,要看最大回撤。
持有多久會虧錢
在台股過去 11 年,任一天買進正2 並抱滿 3 年,幾乎都不會虧錢;但只抱 1 年,有一成九的機率虧錢。
做法:從 2015/09 的每一個交易日都當作買進日,計算「持有 N 年後」的結果,再統計有多少比例虧錢。
| 持有 | 正2 贏 0050 的機率 | 正2 虧錢機率 | 0050 虧錢機率 | 正2 最差 | 0050 最差 |
|---|---|---|---|---|---|
| 1 年 | 79% | 19.1% | 16.7% | −40% | −26% |
| 3 年 | 98% | 0.1% | 0.0% | −12% | +7% |
| 5 年 | 100% | 0% | 0% | +114% | +40% |
為什麼正2 的虧錢機率比 0050 高?
「抱久會不會虧」取決於複利成長能不能壓過波動。持有越久,成長跟時間成正比增加,波動却只跟「時間的平方根」增加,所以成長慢慢能壓過波動。數學上:
$$ P(\text{虧損}) \approx \Phi\!\left(-\frac{g}{\sigma}\sqrt{T}\right) $$Φ 是標準常態分配的累積機率,T 是持有年數。重點是 g/σ 越高,虧錢機率越低。正2 因為波動扣抵和槓桿成本,g 只放大約 1.67 倍,σ 卻放大約 1.94 倍:
| g(複利年報酬) | σ | g/σ | |
|---|---|---|---|
| 0050 | 20.8% | 20.0% | 1.04 |
| 正2 | 34.7% | 38.8% | 0.90 |
理論值 vs 實測值
| 持有 | 0050 理論 | 0050 實測 | 正2 理論 | 正2 實測 |
|---|---|---|---|---|
| 1 年 | 14.9% | 16.7% | 18.5% | 19.1% |
| 3 年 | 3.6% | 0.0% | 6.1% | 0.1% |
| 5 年 | 1.0% | 0.0% | 2.3% | 0% |
1 年:理論和實測很接近。
3 年、5 年:實測幾乎是 0%,但這不代表長抱就不會虧。11 年裡不重疊的 5 年期只有約 2 段,樣本太少,而且剛好是大多頭。較保守的看法是採用理論值。
g/σ 長抱法則
正2 長抱要贏 0050,0050 的年報酬必須高於「1.5 × 變異數 + 槓桿成本」;抱多久才安全,則由 g/σ 決定。
條件一:正2 什麼時候會贏 0050?
把波動扣抵公式套到兩者(c 是槓桿成本,實測約 3.2%):
$$ g_{2x} \approx 2E(r) - c - 2\sigma^2 \qquad g_{1x} \approx E(r) - \tfrac{1}{2}\sigma^2 \qquad \Rightarrow \qquad \text{正2 勝出:} E(r) > 1.5\sigma^2 + c $$| 0050 的波動 | 0050 年報酬至少要超過 |
|---|---|
| 20%(過去 11 年平均) | 約 9.2% |
| 25%(2024–25 水準) | 約 12.6% |
| 30%(2026 水準) | 約 16.7% |
過去 11 年 0050 平均每年 22.8%,遠高於門檻,所以正2 大勝。但波動一升高,門檻會快速升高。
條件二:槓桿一定會讓 g/σ 下降多少?
$$ \left(\frac{g}{\sigma}\right)_{1x} - \left(\frac{g}{\sigma}\right)_{2x} = \frac{\sigma}{2} + \frac{c}{2\sigma} $$以 σ = 20%、c = 3.2% 來算,大約會下降 0.18。原型 ETF 的 g/σ 越高,扣完之後正2 還留得越多。
| 市場 | 1x 的 g/σ | 理論下降 | 2x 實測 g/σ |
|---|---|---|---|
| 台股 0050 | 1.04 | 約 0.18 | 0.90 |
| 美股 S&P500(29 年) | 0.46 | 約 0.18 | 0.24 |
條件三:g/σ 換算成「虧錢機率」與「要抱幾年」
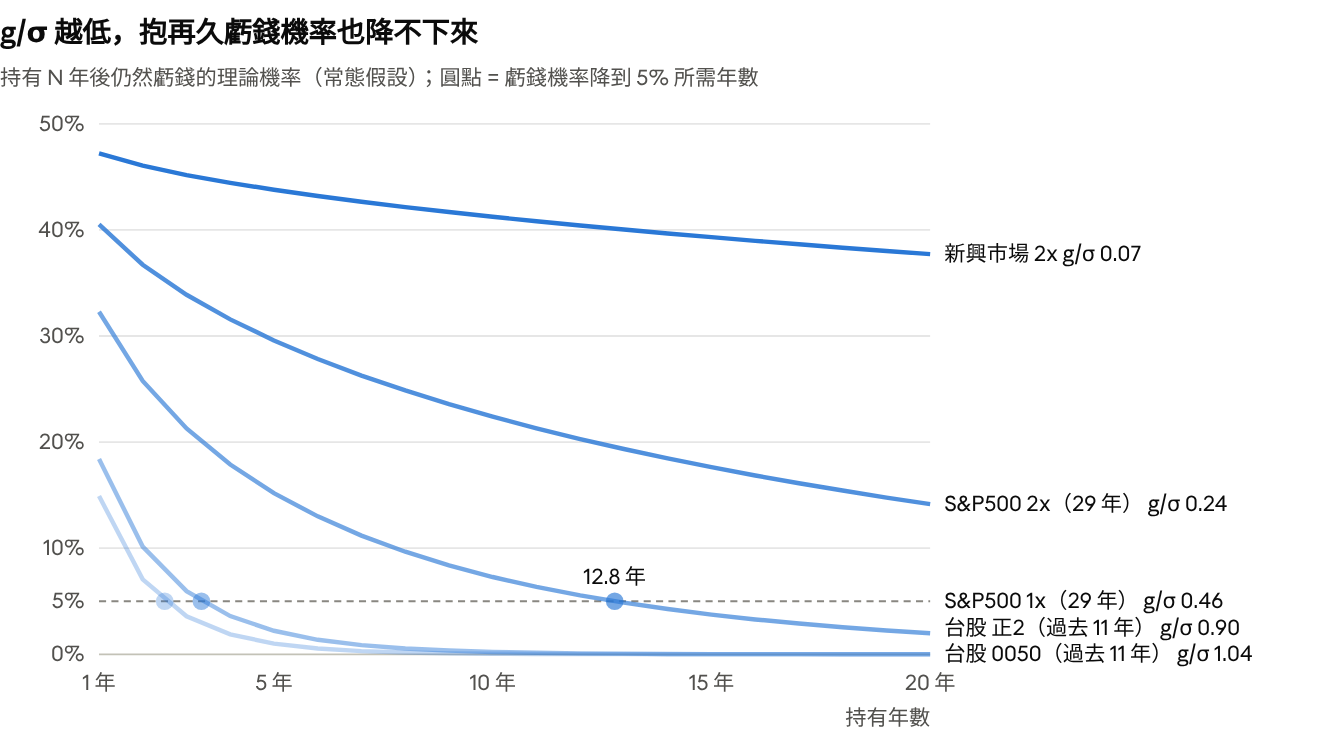
理論值:P(虧損) ≈ Φ(−g/σ × √T);g/σ 取自本報告實測
讀法:曲線越快降到底,越適合長抱。台股 0050 與正2 約 3 年內就把虧錢機率壓到 5%;S&P500 1x 要約 13 年;S&P500 2x 與新興市場 2x 抱 20 年都達不到。
一般市場的 g/σ 大約落在 0.3–0.6。抱滿安全年數的簡化算法是 T ≈ (1.645 ÷ g/σ)²。
放眼全球
只有「高報酬、波動不大」的市場,2 倍長抱才穩贏。涵蓋 2000 年與 2008 年崩盤的 29 年美股、以及全球分散市場,結果都很不一樣。
真正「全球分散」的 2 倍商品(例如 2 倍 ACWI)沒有長期資料,最接近的是 ProShares 的「已開發國際」和「新興市場」2 倍 ETF(2009 年起)。
使用的商品代號
| 市場 | 1x 代號 | 1x 全名 | 2x 代號 | 2x 全名 | 2x 類型 | 2x 成立 |
|---|---|---|---|---|---|---|
| 台股 | 0050 | 元大台灣50 | 00631L | 元大台灣50正2 | ETF | 2014 |
| Nasdaq100 | QQQ | Invesco QQQ Trust | QLD | ProShares Ultra QQQ | ETF | 2006 |
| 日經225 | ^N225 | 日經平均指數(價格指數,非 ETF) | 1570 | NEXT FUNDS 日經平均槓桿 ETF | ETF | 2012 |
| 美股 S&P500 | SPY | SPDR S&P 500 ETF Trust | SSO | ProShares Ultra S&P500 | ETF | 2006 |
| 美股 S&P500 | SPY | SPDR S&P 500 ETF Trust | ULPIX | ProFunds UltraBull Fund | 共同基金 | 1997 |
| 道瓊 | DIA | SPDR Dow Jones Industrial Average ETF | DDM | ProShares Ultra Dow30 | ETF | 2006 |
| 已開發國際 | EFA | iShares MSCI EAFE ETF | EFO | ProShares Ultra MSCI EAFE | ETF | 2009 |
| 美國小型股 | IWM | iShares Russell 2000 ETF | UWM | ProShares Ultra Russell2000 | ETF | 2007 |
| 新興市場 | EEM | iShares MSCI Emerging Markets ETF | EET | ProShares Ultra MSCI Emerging Markets | ETF | 2009 |
所有 2x 商品都是追蹤「每日」2 倍報酬。日經原本要用 1321(NEXT FUNDS 日經225連動型 ETF)當 1x,因 Yahoo 資料損壞改用指數。
長期報酬與最大回撤
| 市場(1x / 2x) | 期間 | 年化報酬 1x / 2x | 最大回撤 1x / 2x | g/σ 1x / 2x |
|---|---|---|---|---|
| 台股(0050 / 00631L) | 2015–2026 | 22.2% / 39.7% | −34% / −55% | 1.04 / 0.90 |
| Nasdaq100(QQQ / QLD) | 2006–2026 | 16.0% / 24.2% | −53% / −83% | 0.68 / 0.49 |
| 日經225(指數 / 1570) | 2012–2026 | 14.3% / 20.8% | −32% / −63% | 0.61 / 0.35 |
| 美股 S&P500(SPY / SSO,ETF,20 年) | 2006–2026 | 11.2% / 15.4% | −55% / −85% | 0.55 / 0.38 |
| 道瓊(DIA / DDM) | 2006–2026 | 10.3% / 14.0% | −52% / −82% | 0.53 / 0.37 |
| 美股 S&P500(SPY / ULPIX,共同基金,29 年,含 2000 泡沫) | 1997–2026 | 9.3% / 9.7% | −55% / −89% | 0.46 / 0.24 |
| 已開發國際(EFA / EFO) | 2009–2026 | 7.8% / 8.3% | −34% / −64% | 0.41 / 0.20 |
| 美國小型股(IWM / UWM) | 2007–2026 | 8.1% / 6.5% | −59% / −88% | 0.32 / 0.13 |
| 新興市場(EEM / EET) | 2009–2026 | 5.7% / 3.2% | −40% / −72% | 0.25 / 0.07 |
為什麼有兩列 S&P500? 兩列追蹤同一個指數,但 2x 商品不同。SSO 是 2006 年成立的 ETF,沒經歷 2000–2002 網路泡沫;ULPIX 是 1997 年成立的共同基金,多了 9 年資料並包含那次大空頭。只因起點不同,2x 年化報酬就從 15.4% 降到 9.7%,可見結論很吃樣本期間。
表格依 1x 的 g/σ 由高到低排序。可以看到:1x 的 g/σ 低於 0.5 的市場,2x 幾乎白做甚至倒賠。
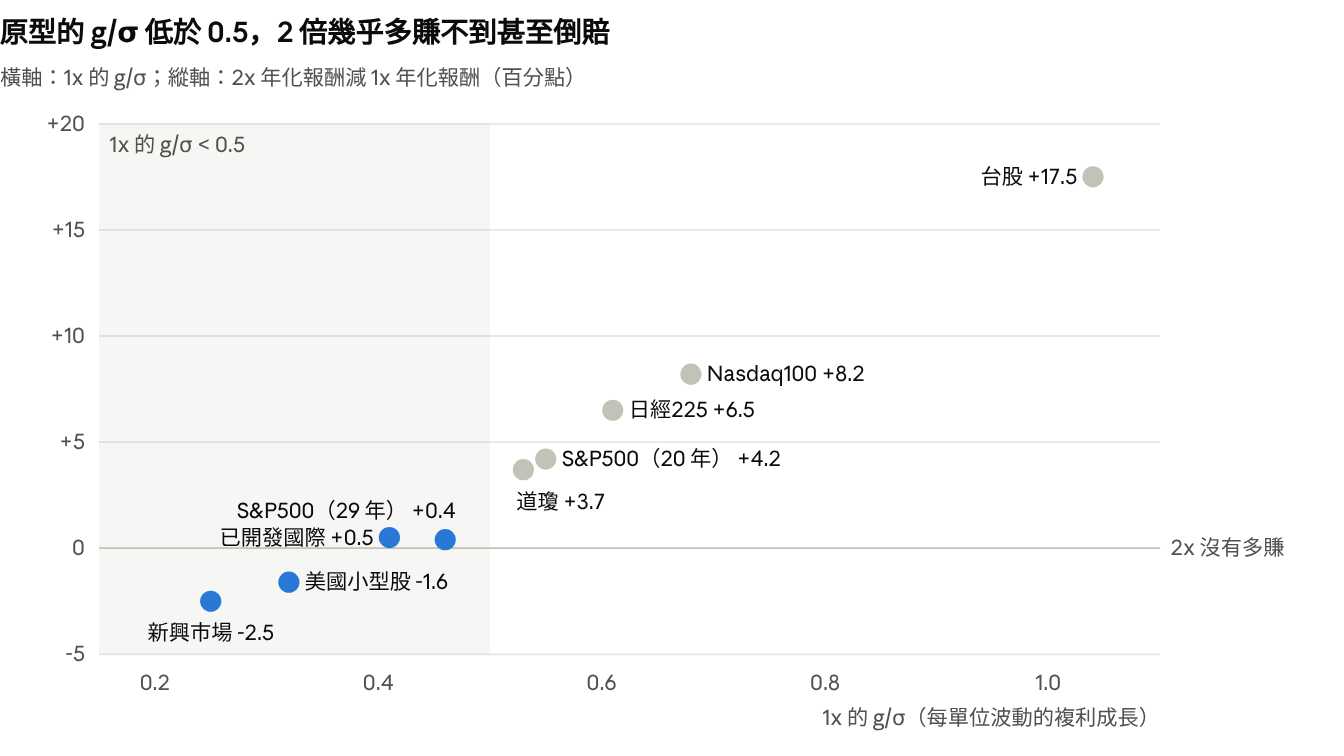
依上表各市場的年化報酬與 g/σ 計算 · Yahoo Finance 還原價格
長抱會不會虧?
| 市場 | 持有 | 2x 贏 1x 的機率 | 2x 虧錢機率 | 1x 虧錢機率 | 2x 最差 | 1x 最差 |
|---|---|---|---|---|---|---|
| S&P500(29 年,ULPIX) | 5 年 | 60% | 34% | 18% | −75% | −36% |
| S&P500(29 年,ULPIX) | 10 年 | 48% | 23% | 10% | −85% | −35% |
| S&P500(20 年,SSO) | 5 年 | 86% | 11% | 3% | −49% | −8% |
| S&P500(20 年,SSO) | 10 年 | 99% | 0% | 0% | +81% | +87% |
| Nasdaq100(QLD) | 5 年 | 90% | 0.6% | 0% | −12% | +22% |
| 日經225(1570) | 5 年 | 96% | 1.3% | 0.2% | −19% | −6% |
| 已開發國際(EFO) | 10 年 | 29% | 2% | 0% | −31% | +12% |
| 美國小型股(UWM) | 5 年 | 55% | 17% | 1% | −56% | −15% |
| 新興市場(EET) | 10 年 | 5% | 67% | 1% | −59% | −10% |
三個觀察
29 年的美股最有說服力。含 2000–2002 和 2008 兩次大空頭,2 倍最深跌 89%。抱 10 年仍有 23% 機率虧錢;如果 1999–2000 年買進,10 年後大約只剩兩成。
20 年的美股資料很漂亮,是因為起點避開了 2000 年,而且 2009 年後美股走了十幾年大多頭。這跟台股 11 年樣本一樣,是「幸運樣本」。
全球分散市場,2 倍反而輸。國際與新興市場報酬只有 5–8%,波動卻不小,達不到「E(r) > 1.5σ² + c」的門檻。
定期定額能不能改善?
定期定額能降低「買在高點」的運氣成分,但消除不了正2 的波動扣抵:報酬低的市場照樣虧,而且扣得越久,帳戶越像一次投入、照樣會腰斬。
回測方式:每個月第一個交易日投入固定金額,資料與前面各節相同。
從頭扣到今天
| 市場 | 期間 | 1x 終值倍數/年化 IRR | 2x 終值倍數/年化 IRR | 2x 帳戶從高點最大回撤 |
|---|---|---|---|---|
| 台股(0050 / 00631L) | 2015/09–2026/11 | 4.7 倍 / 25.4% | 12.9 倍 / 41.9% | −54%(2025/04) |
| Nasdaq100(QQQ / QLD) | 2006–2026 | 8.3 倍 / 17.8% | 33.3 倍 / 28.5% | −67% |
| S&P500(SPY / SSO,ETF,20 年) | 2006–2026 | 4.7 倍 / 13.3% | 11.8 倍 / 20.5% | −72% |
| S&P500(SPY / ULPIX,共同基金,29 年) | 1997–2026 | 6.3 倍 / 10.8% | 11.6 倍 / 14.0% | −81%(2009/03) |
| 已開發國際(EFA / EFO) | 2009–2026 | 2.1 倍 / 8.0% | 2.2 倍 / 8.5% | |
| 新興市場(EEM / EET) | 2009–2026 | 1.8 倍 / 6.1% | 1.4 倍 / 4.0% |
終值倍數:總共投入的錢最後變成幾倍。
IRR:把每筆投入的時間點算進去之後的年化報酬。
帳戶從高點最大回撤:整個帳戶的總值從最高點跌了多少。
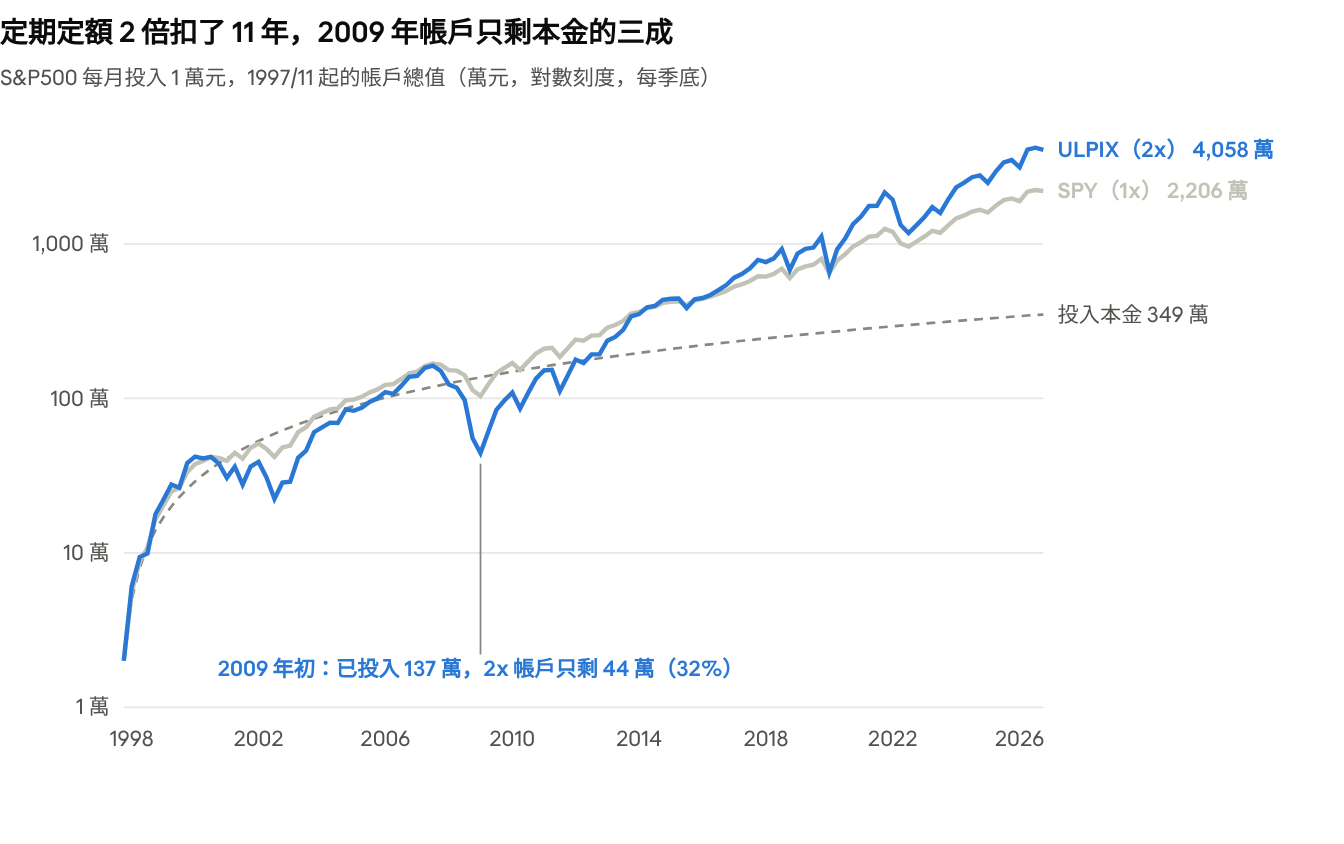
Yahoo Finance 還原價格 · SPY 與 ULPIX · 1997/11–2026/11 · 每月第一個交易日買入
任一個月開始定期定額,扣滿 N 年的結果
| 市場 | 扣滿 | 2x 贏 1x 的機率 | 2x 虧損機率 | 1x 虧損機率 | 2x 最差(剩幾成) | 1x 最差 |
|---|---|---|---|---|---|---|
| 台股 | 3 年 | 97% | 1% | 3% | 0.92 | 0.93 |
| 台股 | 5 年 | 100% | 0% | 0% | 1.45 | 1.12 |
| S&P500(29 年) | 5 年 | 70% | 20% | 13% | 0.26 | 0.60 |
| S&P500(29 年) | 10 年 | 71% | 16% | 6% | 0.26 | 0.65 |
| S&P500(20 年) | 10 年 | 100% | 0% | 0% | 1.85 | 1.52 |
| 已開發國際 | 10 年 | 38% | 10% | 1% | 0.71 | 0.99 |
| 新興市場 | 10 年 | 18% | 53% | 4% | 0.56 | 0.90 |
最差 0.26 的意思是:投入 100 元,最後只剩 26 元。
四個重點
對「起點運氣」有幫助。S&P500 29 年資料中,2x 持有 10 年的虧損機率,一次買進是 23%,定期定額降到 16%。崩盤時每月的錢買到比較多單位,市場回升時 2x 會放大這些便宜的單位。
波動扣抵一點也沒少。每一筆買進的單位都要承受 2σ² 的損耗。新興市場 2x 扣滿 10 年,有一半以上機率虧錢,1x 只有 4%。
扣得越久,越接近一次投入。帳戶變大之後,每月那一點錢緩衝不了下跌。台股定期定額正2 在 2025/04 帳戶跌 54%,跟單筆持有的 −55% 幾乎一樣。
最危險的是「扣了很久才遇到大崩盤」。上圖從 1997 年開始扣 2x,到 2009 年累積本金最多,卻剛好遇上最深的跌幅。帳戶要等到 2014 年才追過 1x。
帳戶跌 50–80% 時還能不能繼續扣款,是定期定額正2 成敗的關鍵。
正2 + 現金,定期再平衡
50% 正2 + 50% 現金定期再平衡,結果幾乎等於直接持有 0050。 它確實避開了全倉正2 的深度回撤與波動扣抵,但報酬沒有比 0050 高,最大回撤也沒有比 0050 小。
做法:一開始 50% 買 2x、50% 放現金;之後每次再平衡都把比例拉回 50/50。大漲時賣 2x 補現金,大跌時拿現金買 2x。現金利率:台股假設年 1.5%,美股用美國 3 個月國庫券殖利率(^IRX)。
三種做法比一比(一次投入)
| 市場 | 期間 | 100% 1x 年化/最大回撤 | 50/50 每季再平衡 年化/最大回撤 | 100% 2x 年化/最大回撤 |
|---|---|---|---|---|
| 台股(0050 / 00631L) | 2015–2026 | 22.1% / −34% | 21.9% / −31% | 39.7% / −55% |
| Nasdaq100(QQQ / QLD) | 2006–2026 | 16.0% / −53% | 14.9% / −55% | 24.1% / −83% |
| S&P500(SPY / SSO,20 年) | 2006–2026 | 11.2% / −55% | 10.1% / −56% | 15.4% / −85% |
| S&P500(SPY / ULPIX,29 年) | 1997–2026 | 9.3% / −55% | 7.6% / −56% | 9.7% / −89% |
| 新興市場(EEM / EET) | 2009–2026 | 5.7% / −40% | 4.6% / −42% | 3.2% / −72% |
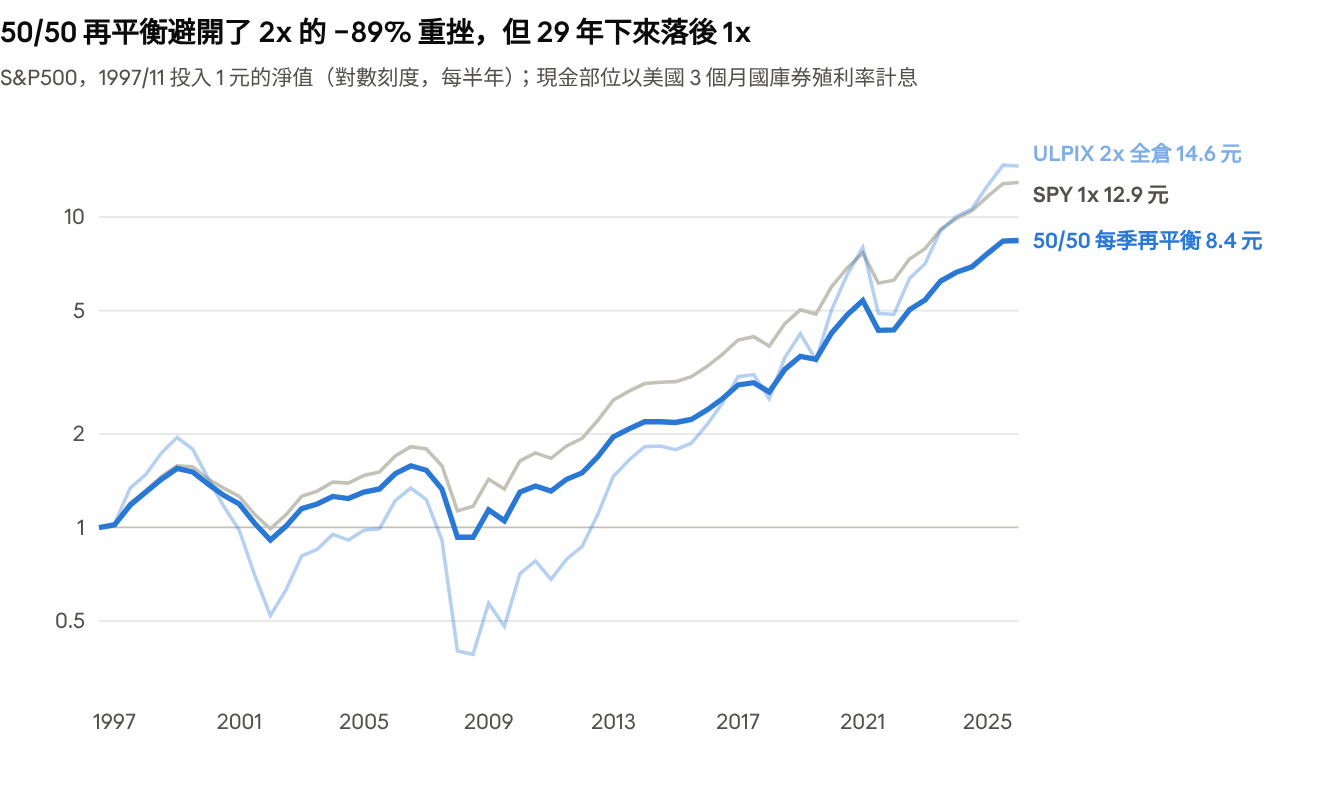
Yahoo Finance 還原價格(SPY、ULPIX)與 ^IRX 國庫券殖利率 · 1997/11–2026/11
再平衡頻率有差嗎?
| 做法 | 台股 年化 | 台股 最大回撤 | S&P500 29 年 年化 | S&P500 29 年 最大回撤 | S&P500 29 年 持有 10 年虧損機率 |
|---|---|---|---|---|---|
| 100% 1x | 22.1% | −34% | 9.3% | −55% | 10% |
| 50/50 每月再平衡 | 21.1% | −31% | 7.4% | −57% | 13% |
| 50/50 每季再平衡 | 21.9% | −31% | 7.6% | −56% | 13% |
| 50/50 每年再平衡 | 22.0% | −31% | 7.6% | −52% | 12% |
| 50/50 偏離 ±10% 才再平衡 | 22.6% | −32% | 7.7% | −56% | 12% |
| 50/50 從不再平衡 | 31.7% | −52% | 7.6% | −49% | 17% |
| 100% 2x | 39.7% | −55% | 9.7% | −89% | 23% |
頻率差異不大。「從不再平衡」在多頭市場會漂成接近全倉正2(台股最大回撤 −52%),就失去這個方法的意義。
為什麼會這樣?
50% × 2 倍 = 1 倍曝險,整個帳戶的波動也回到跟 0050 一樣的 σ,波動扣抵回到 ½σ²。但正2 內部的槓桿成本 c 還有一半留在帳戶裡,只能靠現金利息抵銷:
$$ \text{50/50 報酬} \approx \text{0050 報酬} - \tfrac{1}{2}c + \tfrac{1}{2}r_{\text{現金}} $$所以槓桿成本越高,落後越多。ULPIX 是內扣較高的共同基金,29 年下來每年落後約 1.7%;ETF 版的 SSO、QLD 落後約 1%;台股幾乎沒落後。
結論
和全倉正2 比:風險大幅下降,說法成立。S&P500 29 年的最大回撤從 −89% 降到 −56%,持有 10 年虧損機率從 23% 降到 13%。
和直接買 0050 比:沒有更好。報酬相同或略低,最大回撤也差不多。「手上留有 50% 安全現金」是心理帳戶:整個帳戶的風險跟全部買 0050 一樣。
「高賣低買」不是額外獲利。在一路上漲的市場,再平衡會過早賣掉贏家;在震盪市場才有小幅加分。回測中加減後接近零。
什麼人適合:需要保留大筆現金、又想維持 1 倍股票曝險的人。否則直接買 0050 更簡單、成本更低。
結論與建議
正2 不是「更會賺」的 0050,而是「放大版」的 0050:多頭時加倍快樂,震盪時會被磨損,崩盤時加倍痛苦。
| 問題 | 答案 |
|---|---|
| 正2 長期會賺 0050 的 2 倍嗎? | 不會。台股過去 11 年約 1.8 倍,高波動年只有 1.2–1.6 倍 |
| 正2 比 0050 有效率嗎? | 沒有。Sharpe 幾乎一樣,扣掉成本後略低 |
| 正2 長抱會虧嗎? | 台股過去 11 年抱 3 年幾乎不虧,但美股 29 年資料中抱 10 年仍有 23% 虧錢 |
| 什麼情況正2 會輸? | 市場報酬變低、或波動變大,讓 E(r) < 1.5σ² + 3.2% |
給一般投資人的建議
先問自己能不能承受資產跌掉一半以上。正2 過去 11 年最深跌 55%,美股 2 倍商品曾跌 89%。崩盤時賣掉,就等於把虛損變成實損。
不要用過去 11 年推算未來。台股的 g/σ 高達 1.04,是台積電超級多頭帶來的罕見結果;一般市場只有 0.3–0.6。
留意波動是否升高。0050 波動已從 20% 升到 25–31%,正2 勝出的門檻也從年報酬 9% 升到 13–17%。
用 g/σ 判斷一個市場適不適合用槓桿。原型 ETF 的 g/σ 低於 0.5,長抱 2 倍通常不划算;全球分散、新興市場尤其不適合。
本報告為歷史數據分析,不構成投資建議。
資料來源與限制
資料來源:Yahoo Finance 還原股價(含息),由 Python yfinance 套件下載,資料截至 2026/11/03。
理論架構:Bodie, Kane & Marcus《投資學》(Investments)中的幾何平均報酬、資本配置線與風險指標。
年化方式:每年 252 個交易日;無風險利率假設 1.5%。
滾動持有:以每個交易日為買進日計算,樣本高度重疊,長年期的「獨立樣本」很少。
理論虧損機率:假設報酬呈常態分配;真實市場有肥尾,極端情況會比理論更常發生。
個別資料問題
| 商品 | 問題 | 處理方式 |
|---|---|---|
| 00631L | 2014/10–2015/08 報價異常 | 排除,從 2015/09 開始計算 |
| 00631L | 2026/3 底分割停牌,價格凍結 | 刪除停牌日,報酬併入復牌日 |
| ULPIX | 共同基金淨值,31 天與 SPY 的 2 倍差超過 5% | 保留;單日有誤差,長期結果可信 |
| EFO | 成交量小,35 天價格異常 | 保留,僅供參考 |
| 日經 1x | 1321 的資料損壞 | 改用日經價格指數(不含息),2x 優勢略被高估 |
樣本偏誤:台股 11 年與美股 20 年都落在大多頭期間。美股 29 年資料含兩次大空頭,是本報告中最接近「完整市場循環」的樣本。